 新能源
新能源
隨著2026年A股上市公司半年報(bào)披露收官,風(fēng)電整機(jī)板塊呈現(xiàn)出一幅營(yíng)收端回暖、訂單結(jié)構(gòu)加速重構(gòu)的圖景。風(fēng)電整機(jī)屬于典型的重資產(chǎn)、長(zhǎng)鏈條制造行業(yè),業(yè)務(wù)鏈條覆蓋零部件采購(gòu)、機(jī)組生產(chǎn)、項(xiàng)目運(yùn)輸?shù)跹b與現(xiàn)場(chǎng)交付運(yùn)維,短期極易受裝機(jī)規(guī)模、招標(biāo)價(jià)格與交付節(jié)奏擾動(dòng)。僅停留在營(yíng)收等表層指標(biāo),很容易誤判行業(yè)的真實(shí)競(jìng)爭(zhēng)力。
穿透財(cái)報(bào)數(shù)字,五家主流整機(jī)商的中報(bào)可以沿三條判斷主線串聯(lián)觀察。在手訂單及中標(biāo)規(guī)模是基礎(chǔ),規(guī)模決定企業(yè)對(duì)上游的議價(jià)權(quán)與成本攤薄空間,是在激烈價(jià)格競(jìng)爭(zhēng)中活下來(lái)的前提;訂單質(zhì)量反映中長(zhǎng)期價(jià)值,規(guī)模再大,若以低附加值的國(guó)內(nèi)陸上訂單為主,也只能形成低效擴(kuò)張,真正拉開(kāi)價(jià)值差距的是海上與海外“兩海”高附加值訂單的占比;期間費(fèi)用是管理水平的體現(xiàn),費(fèi)用率與研發(fā)投入強(qiáng)度,折射出供應(yīng)鏈管控與研發(fā)迭代這兩項(xiàng)核心能力的真實(shí)成色。
三條主線最終指向同一個(gè)反轉(zhuǎn)預(yù)期。風(fēng)機(jī)從訂單中標(biāo)簽約到收入、盈利兌現(xiàn),行業(yè)普遍存在18—24個(gè)月的傳導(dǎo)周期。當(dāng)前盈利端承壓,正是2023—2024年低價(jià)中標(biāo)訂單集中交付的結(jié)果;而2025—2026年價(jià)格回升后中標(biāo)的高附加值訂單,將在2027年集中兌現(xiàn)。以這三條主線為坐標(biāo),梳理金風(fēng)科技、明陽(yáng)智能、運(yùn)達(dá)股份、三一重能、電氣風(fēng)電五家主流整機(jī)商的半年報(bào)數(shù)據(jù),行業(yè)分化的底層邏輯與盈利修復(fù)的節(jié)奏將更為清晰。
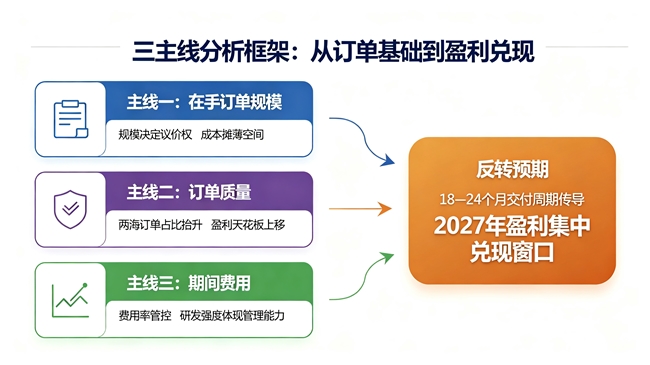
圖1 三主線分析框架:從訂單基礎(chǔ)到盈利兌現(xiàn)
中標(biāo)規(guī)模構(gòu)筑基本盤(pán),行業(yè)大盤(pán)收縮下企業(yè)分化加劇
從營(yíng)收看,行業(yè)回暖已在基本面得到驗(yàn)證,五家整機(jī)商中四家實(shí)現(xiàn)同比正增長(zhǎng),分化格局同樣顯著。增速最突出的是電氣風(fēng)電,上半年?duì)I收56.54億元、同比增長(zhǎng)112.27%,其中二季度單季營(yíng)收43.69億元、同比增速達(dá)130.72%,收入確認(rèn)節(jié)奏逐季提速;金風(fēng)科技以337.39億元領(lǐng)跑,同比增長(zhǎng)18.23%;三一重能、運(yùn)達(dá)股份均錄得雙位數(shù)增長(zhǎng),營(yíng)收分別為106.60億元(+24.04%)與138.25億元(+26.9%);明陽(yáng)智能營(yíng)收170.36億元,同比微降0.62%,但剔除電站產(chǎn)品銷售尚未確認(rèn)收入的影響后,其風(fēng)機(jī)及配件業(yè)務(wù)收入達(dá)160.47億元、同比增長(zhǎng)28.6%。
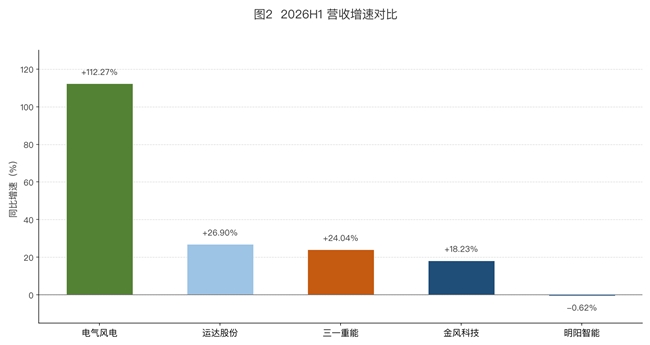
圖2 2026H1 營(yíng)收增速對(duì)比
營(yíng)收高彈性既來(lái)自訂單交付節(jié)奏的加快,也來(lái)自企業(yè)在手訂單向收入的持續(xù)轉(zhuǎn)化;而轉(zhuǎn)化過(guò)程中向上游預(yù)付原材料、下游回款存在賬期的時(shí)間錯(cuò)配,是這一階段的行業(yè)共性,也是對(duì)企業(yè)供應(yīng)鏈管控能力的一次集中壓力測(cè)試。

如果說(shuō)營(yíng)收反映的是已經(jīng)實(shí)現(xiàn)的規(guī)模,那么中標(biāo)規(guī)模代表的是在手與新增訂單的儲(chǔ)備水平,也就是未來(lái)收入的“蓄水池”。北極星電力網(wǎng)數(shù)據(jù)顯示,2026年上半年,國(guó)內(nèi)風(fēng)電整機(jī)商累計(jì)定標(biāo)77712.31MW,較2025年同期的107096.08MW回落27.44%,行業(yè)大盤(pán)處于階段性收縮區(qū)間。在下行的大盤(pán)中,規(guī)模分化尤為顯著:三一重能中標(biāo)12188.00MW、同比增長(zhǎng)29.85%;電氣風(fēng)電中標(biāo)7541.90MW,與上年同期基本持平,在行業(yè)總量下滑近三成的背景下守住規(guī)模底線,市占率從約7.0%提升至約9.7%;金風(fēng)科技中標(biāo)13638.21MW,同比下降24.22%;運(yùn)達(dá)股份中標(biāo)10002.90MW,同比下降28.47%;明陽(yáng)智能中標(biāo)9131.59MW,同比下降56.54%。
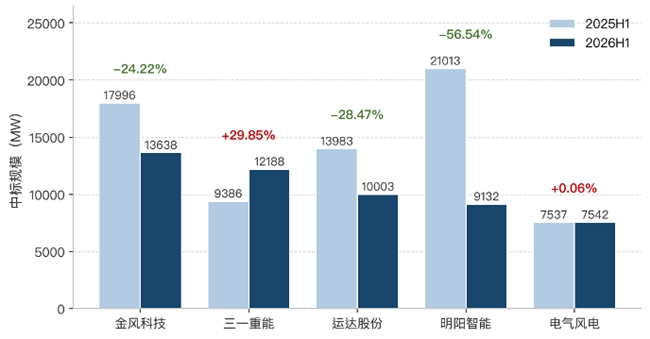
圖3 中標(biāo)規(guī)模:2025H1 與 2026H1 中標(biāo)量對(duì)比(MW)
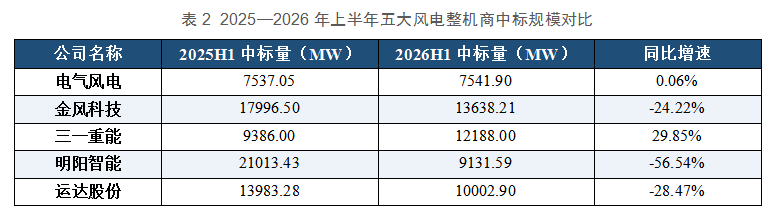
根據(jù)電氣風(fēng)電半年報(bào)披露,公司報(bào)告期內(nèi)新增訂單5,773.6MW,較上年同期上升7.18%,其中已中標(biāo)尚未簽訂合同的訂單3,532.5MW,累計(jì)在手訂單23,478.5MW,較上年同期上升16.66%,也意味著后續(xù)收入確認(rèn)具備較強(qiáng)慣性。規(guī)模是一切競(jìng)爭(zhēng)的基礎(chǔ),但基礎(chǔ)之上能否轉(zhuǎn)化為利潤(rùn),取決于訂單的質(zhì)量。
“兩海” 訂單定盈利天花板,高毛利賽道拉開(kāi)業(yè)績(jī)差距
規(guī)模只是競(jìng)爭(zhēng)的基礎(chǔ),利潤(rùn)的天花板最終由訂單質(zhì)量決定。當(dāng)行業(yè)總量進(jìn)入收縮階段,此前價(jià)格戰(zhàn)留下的低價(jià)訂單仍處于交付尾期,單純的規(guī)模擴(kuò)張不再構(gòu)成核心優(yōu)勢(shì),真正能拉開(kāi)企業(yè)間盈利差距的,是新增訂單中海上風(fēng)電與海外市場(chǎng)這兩類高單價(jià)、高毛利訂單的占比。
海上風(fēng)電是“兩海”中確定性最強(qiáng)的一塊。根據(jù)北極星電力網(wǎng)數(shù)據(jù),2026年上半年國(guó)內(nèi)海上風(fēng)電項(xiàng)目累計(jì)定標(biāo)3890MW,電氣風(fēng)電斬獲2034MW,占國(guó)內(nèi)海上定標(biāo)總量的52.3%,半年度海上市占率登頂行業(yè)第一,大幅領(lǐng)先其他整機(jī)商。在國(guó)內(nèi)陸上價(jià)格戰(zhàn)尚未完全出清、海上仍是稀缺高毛利賽道的背景下,這一份額本身就是后續(xù)毛利率修復(fù)最直接的結(jié)構(gòu)性來(lái)源。
海外市場(chǎng)的彈性同樣明顯。2026年上半年,中國(guó)風(fēng)電整機(jī)商國(guó)際累計(jì)中標(biāo)14917.2MW,業(yè)務(wù)覆蓋亞洲、非洲、歐洲、南美洲等多個(gè)區(qū)域。分企業(yè)看,遠(yuǎn)景能源以4418MW領(lǐng)跑,三一重能、金風(fēng)科技分別以4284.2MW、3530MW位列第二、第三位,明陽(yáng)智能、電氣風(fēng)電、運(yùn)達(dá)股份分別中標(biāo)1066.2MW、943.4MW、675.4MW。更值得關(guān)注的是增速分化:三一重能海外業(yè)務(wù)同比增長(zhǎng)90.75%,金風(fēng)科技增長(zhǎng)54.61%,運(yùn)達(dá)股份增長(zhǎng)36.17%,電氣風(fēng)電增長(zhǎng)8.33%;而遠(yuǎn)景能源、明陽(yáng)智能海外中標(biāo)分別同比下降23.40%、85.16%,頭部企業(yè)的海外節(jié)奏出現(xiàn)明顯分化。
將海上與海外訂單合并計(jì)算“兩海”業(yè)務(wù)在中標(biāo)量的占比,企業(yè)間的差異更為直觀。2026年上半年,電氣風(fēng)電海上與海外合計(jì)中標(biāo)占比約39.5%,“兩海”屬性最強(qiáng);三一重能海外中標(biāo)占比約35.2%,位居第二;金風(fēng)科技“兩海”合計(jì)占比約29.7%;明陽(yáng)智能約14.4%;運(yùn)達(dá)股份海外占比僅約6.8%。訂單結(jié)構(gòu)決定了六到八個(gè)季度后報(bào)表中高毛利收入的權(quán)重,電氣風(fēng)電“兩海”訂單占比位居五家首位,意味著其后續(xù)交付結(jié)構(gòu)中高毛利訂單的權(quán)重將持續(xù)抬升,為綜合毛利率修復(fù)提供直接的結(jié)構(gòu)性支撐。
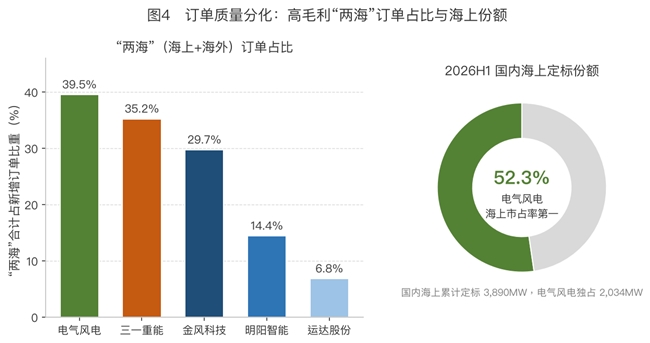
圖4 訂單質(zhì)量分化:高毛利“兩海”訂單占比與海上份額
從長(zhǎng)周期看,“兩海”賽道的成長(zhǎng)天花板尚未觸及。GWEC預(yù)測(cè),2026—2030年全球風(fēng)電新增裝機(jī)約969GW,年均新增近194GW,到2030年來(lái)自中國(guó)以外市場(chǎng)的貢獻(xiàn)將超過(guò)一半;行業(yè)層面,《風(fēng)能北京宣言2.0》提出,“十五五”期間我國(guó)風(fēng)電年新增裝機(jī)不低于1.2億千瓦,其中海上風(fēng)電年新增不低于1500萬(wàn)千瓦,確保2030年風(fēng)電累計(jì)裝機(jī)容量達(dá)到13億千瓦。中長(zhǎng)期增量空間與“兩海”高毛利方向高度重合,訂單質(zhì)量?jī)?yōu)勢(shì)具備持續(xù)放大的外部條件。
控費(fèi)與研發(fā)雙輪驅(qū)動(dòng),考驗(yàn)企業(yè)周期穿越實(shí)力
如果說(shuō)訂單質(zhì)量是盈利增長(zhǎng)的遠(yuǎn)期發(fā)動(dòng)機(jī),那么研發(fā)能力與費(fèi)用管控水平就是支撐發(fā)動(dòng)機(jī)持續(xù)運(yùn)轉(zhuǎn)的底層底盤(pán)。2026年上半年,五家整機(jī)商普遍推進(jìn)降本控費(fèi),期間費(fèi)用率呈現(xiàn)不同程度下降,其中電氣風(fēng)電成效最為突出:上半年期間費(fèi)用率為10.17%,同比大幅下降11.63個(gè)百分點(diǎn),降本幅度領(lǐng)先同行。三一重能、金風(fēng)科技、運(yùn)達(dá)股份期間費(fèi)用率分別同比下降2.58、0.93、0.87個(gè)百分點(diǎn);僅明陽(yáng)智能期間費(fèi)用率同比上升1.82個(gè)百分點(diǎn),費(fèi)用端壓力相對(duì)突出。
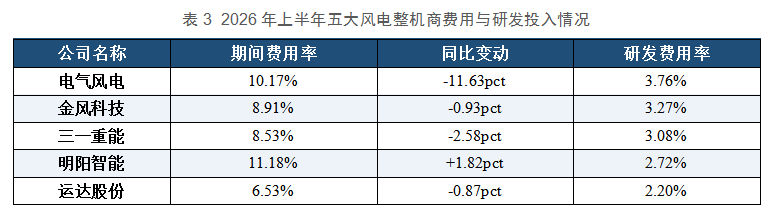
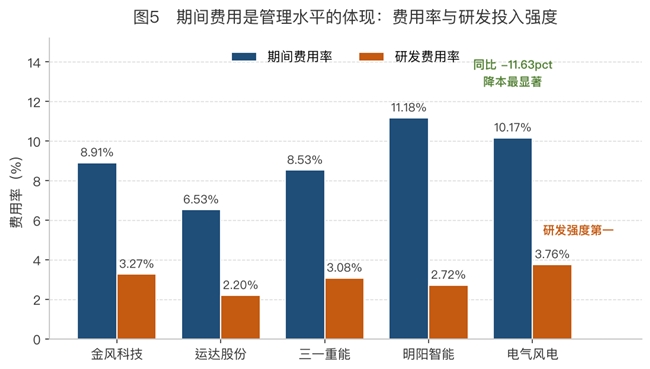
圖5 期間費(fèi)用是管理水平的體現(xiàn):費(fèi)用率與研發(fā)投入強(qiáng)度
更值得關(guān)注的,是費(fèi)用率下降與研發(fā)投入率的關(guān)系。2026年上半年,電氣風(fēng)電研發(fā)費(fèi)用率(研發(fā)投入占營(yíng)業(yè)收入比重)達(dá)3.76%,居五家之首,高于金風(fēng)科技(3.27%)、三一重能(3.08%)、明陽(yáng)智能(2.72%)與運(yùn)達(dá)股份(2.20%)。在多數(shù)企業(yè)研發(fā)費(fèi)用率隨收入規(guī)模攤薄而被動(dòng)下行的階段,電氣風(fēng)電仍維持行業(yè)最高的研發(fā)投入率,技術(shù)投入的相對(duì)成色未弱化,與費(fèi)用率大幅下降一起,構(gòu)成管理效率改善的兩條證據(jù)。
管理能力的高低,在行業(yè)下行期被進(jìn)一步放大。在鋼、銅、稀土等原材料及核心部件價(jià)格波動(dòng)環(huán)境下,具備集中采購(gòu)、國(guó)產(chǎn)化替代與平臺(tái)化大兆瓦機(jī)型能力的企業(yè),能以更低的單瓦制造成本兌現(xiàn)訂單,把“兩海”高毛利訂單的溢價(jià)真正落袋。
費(fèi)用管控與研發(fā)強(qiáng)度的雙重驗(yàn)證之下,電氣風(fēng)電具備了穿越行業(yè)周期的清晰路徑:短期靠費(fèi)用率改善釋放報(bào)表利潤(rùn),中期靠訂單結(jié)構(gòu)升級(jí)抬升毛利率,長(zhǎng)期依靠技術(shù)領(lǐng)先維持機(jī)型溢價(jià)能力。
盈利拐點(diǎn)臨近,2027 年迎來(lái)集中兌現(xiàn)窗口
訂單基礎(chǔ)、訂單質(zhì)量與期間費(fèi)用三條主線合力,最終都要在盈利兌現(xiàn)的時(shí)點(diǎn)上接受檢驗(yàn)。理解當(dāng)前利潤(rùn)端承壓與未來(lái)盈利兌現(xiàn)的節(jié)奏,核心在于把握風(fēng)電行業(yè)的“交付周期”規(guī)律。風(fēng)機(jī)從訂單中標(biāo)簽約到進(jìn)入交付、最終體現(xiàn)為收入與利潤(rùn),行業(yè)普遍存在18—24個(gè)月的傳導(dǎo)周期。當(dāng)前五家整機(jī)商盈利端短暫承壓,背后是三重因素的疊加:一是2023—2024年價(jià)格戰(zhàn)階段的低價(jià)中標(biāo)訂單仍處于交付收尾期,持續(xù)壓制當(dāng)期綜合毛利率;二是當(dāng)前交付結(jié)構(gòu)中,高毛利的海上與海外訂單占比仍處于階段性低位;三是海外項(xiàng)目周期普遍更長(zhǎng),高毛利訂單尚未進(jìn)入大規(guī)模收入確認(rèn)期。
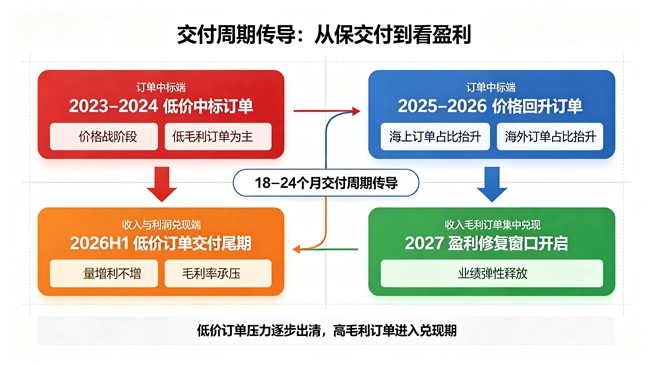
圖6 交付周期傳導(dǎo):從“保交付”到“看盈利”
按照交付周期向后推演,2025—2026年價(jià)格回升后中標(biāo)的訂單,將從2026年下半年起逐步進(jìn)入交付高峰期,并有望在2027年迎來(lái)集中兌現(xiàn)期,財(cái)報(bào)端毛利率的改善具備明確的時(shí)間窗口。落到五家企業(yè)層面,收入與盈利兌現(xiàn)節(jié)奏各有差異:電氣風(fēng)電上半年?duì)I收增長(zhǎng)率領(lǐng)跑,累計(jì)在手訂單增速高,同時(shí)擁有五家最高的“兩海”訂單占比、行業(yè)第一的海上份額、最顯著的費(fèi)用率改善與最高的研發(fā)投入強(qiáng)度,屬于“報(bào)表體量最小、訂單結(jié)構(gòu)與費(fèi)用管控最優(yōu)”的反差組合,有望成為2027年收入與盈利彈性空間較大的標(biāo)的;三一重能海外訂單占比居前、中標(biāo)規(guī)模增長(zhǎng),收入保持較快增長(zhǎng),但海外項(xiàng)目交付節(jié)奏與收入確認(rèn)時(shí)點(diǎn)仍需跟蹤,彈性兌現(xiàn)存在不確定性;金風(fēng)科技營(yíng)收規(guī)模第一、海外訂單持續(xù)高速增長(zhǎng)、盈利水平已率先修復(fù)至行業(yè)較高位次,2027年看點(diǎn)在于海外占比繼續(xù)抬升與絕對(duì)規(guī)模優(yōu)勢(shì)的延續(xù),屬于確定性優(yōu)先、彈性中性的穩(wěn)健選項(xiàng);明陽(yáng)智能、運(yùn)達(dá)股份仍需持續(xù)觀察海上、海外業(yè)務(wù)提速的持續(xù)性,彈性相對(duì)偏弱。
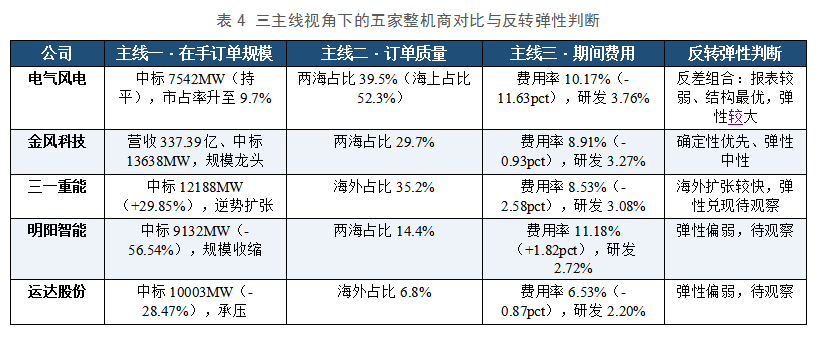
需要說(shuō)明的是,上述判斷基于訂單結(jié)構(gòu)與交付周期的結(jié)構(gòu)性推演,實(shí)際兌現(xiàn)節(jié)奏還會(huì)受到原材料價(jià)格波動(dòng)、海外項(xiàng)目落地進(jìn)度、匯率與海運(yùn)成本等多重外部因素影響,并非簡(jiǎn)單的線性外推。
整體來(lái)看,風(fēng)電整機(jī)行業(yè)正處在從“保交付”向“看盈利”切換的關(guān)鍵拐點(diǎn),盈利修復(fù)窗口已經(jīng)逐步開(kāi)啟。在手訂單規(guī)模、訂單質(zhì)量與期間費(fèi)用這三條主線,分別對(duì)應(yīng)企業(yè)未來(lái)收入的蓄水池、盈利的天花板與管理層的成色。具備“兩海”布局優(yōu)勢(shì)、研發(fā)投入持續(xù)、技術(shù)底盤(pán)完整的企業(yè),將在2027年的盈利兌現(xiàn)周期中釋放出更大的業(yè)績(jī)與估值彈性,并在中長(zhǎng)期行業(yè)競(jìng)爭(zhēng)中占據(jù)有利位次,風(fēng)電板塊的中長(zhǎng)期配置價(jià)值值得持續(xù)關(guān)注。
責(zé)任編輯: 江曉蓓
關(guān)于我們 | 會(huì)務(wù)服務(wù) | 咨詢服務(wù) | 誠(chéng)聘英才 | 相關(guān)法律 | 會(huì)員注冊(cè) | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號(hào)中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國(guó)企業(yè)投資協(xié)會(huì)|中國(guó)動(dòng)力工程學(xué)會(huì)| 中國(guó)電機(jī)工程學(xué)會(huì)|中國(guó)城市燃?xì)鈪f(xié)會(huì) 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號(hào)