 新能源
新能源
伍德麥肯茲(Wood Mackenzie)風電研究團隊近期發布最新研究報告 China wind turbine order ranking report, H1 2026(《中國風電整機商風機訂單量排名:2026年上半年數據統計及分析》)。重點摘要如下。
項目收益持續承壓,“十五五”開局風機訂單延續下行趨勢
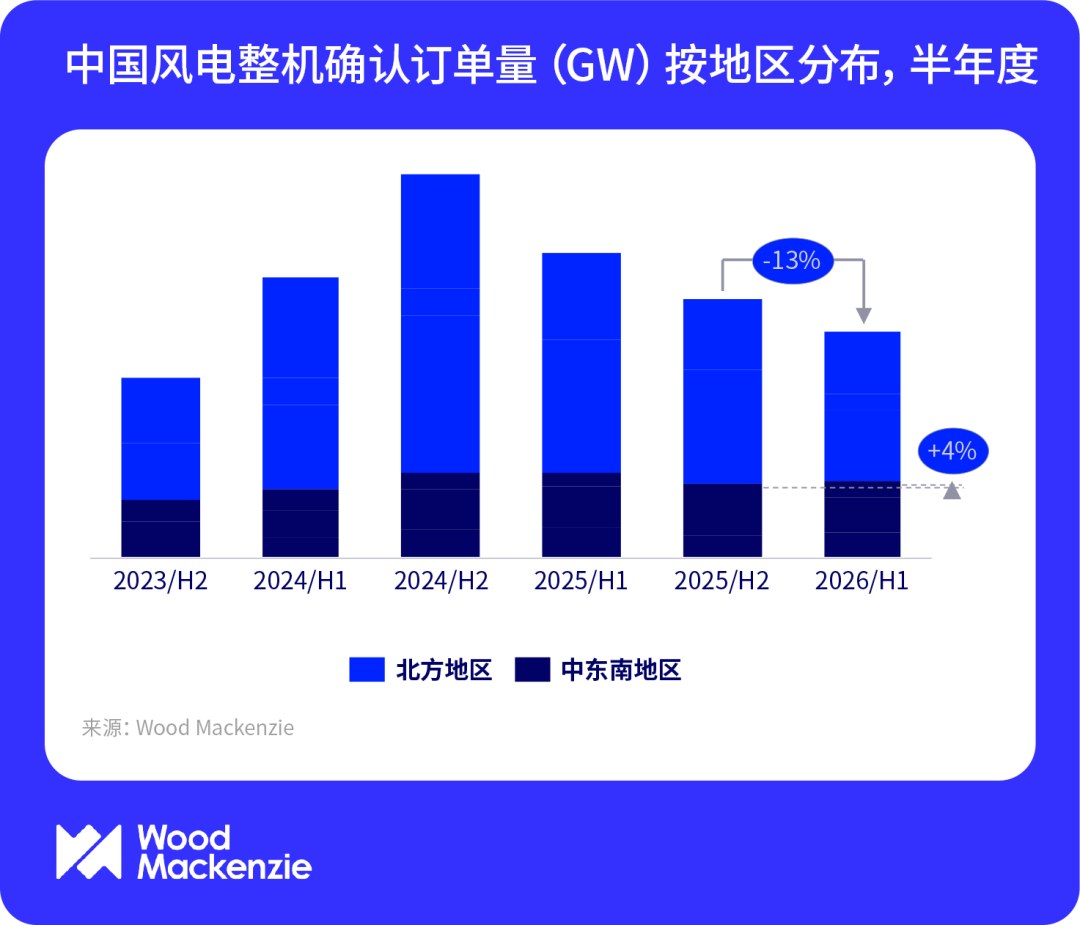
2026年上半年,中國新簽風機訂單量同比下降25%至60GW,連續第三個半年度出現下滑。隨著電力市場化改革加速推進,項目電量更多地面臨現貨價格波動風險,機制電價亦有所下降;疊加此前風機價格回升帶來的資本開支壓力,開發商和整機商對投資機會的篩選更加審慎。北方地區訂單需求及整機商內部訂單均出現收縮。
相比之下,南方地區訂單需求保持韌性,較強的電力需求、更高的電價水平及良好的本地消納條件為投資收益提供了支撐。與此同時,源網荷儲一體化項目、綠電直連和綠氫生產等新興應用場景保持活躍。區域和應用場景的差異表明,未來風機需求將呈現更明顯的區域和場景分化。
過去一年,陸上和海上風機價格均逐步企穩;隨著開發商收益持續承壓,短期內海陸風機價格的上漲空間均將受限。
整機商競爭加劇,開發企業采購更加重視全生命周期價值
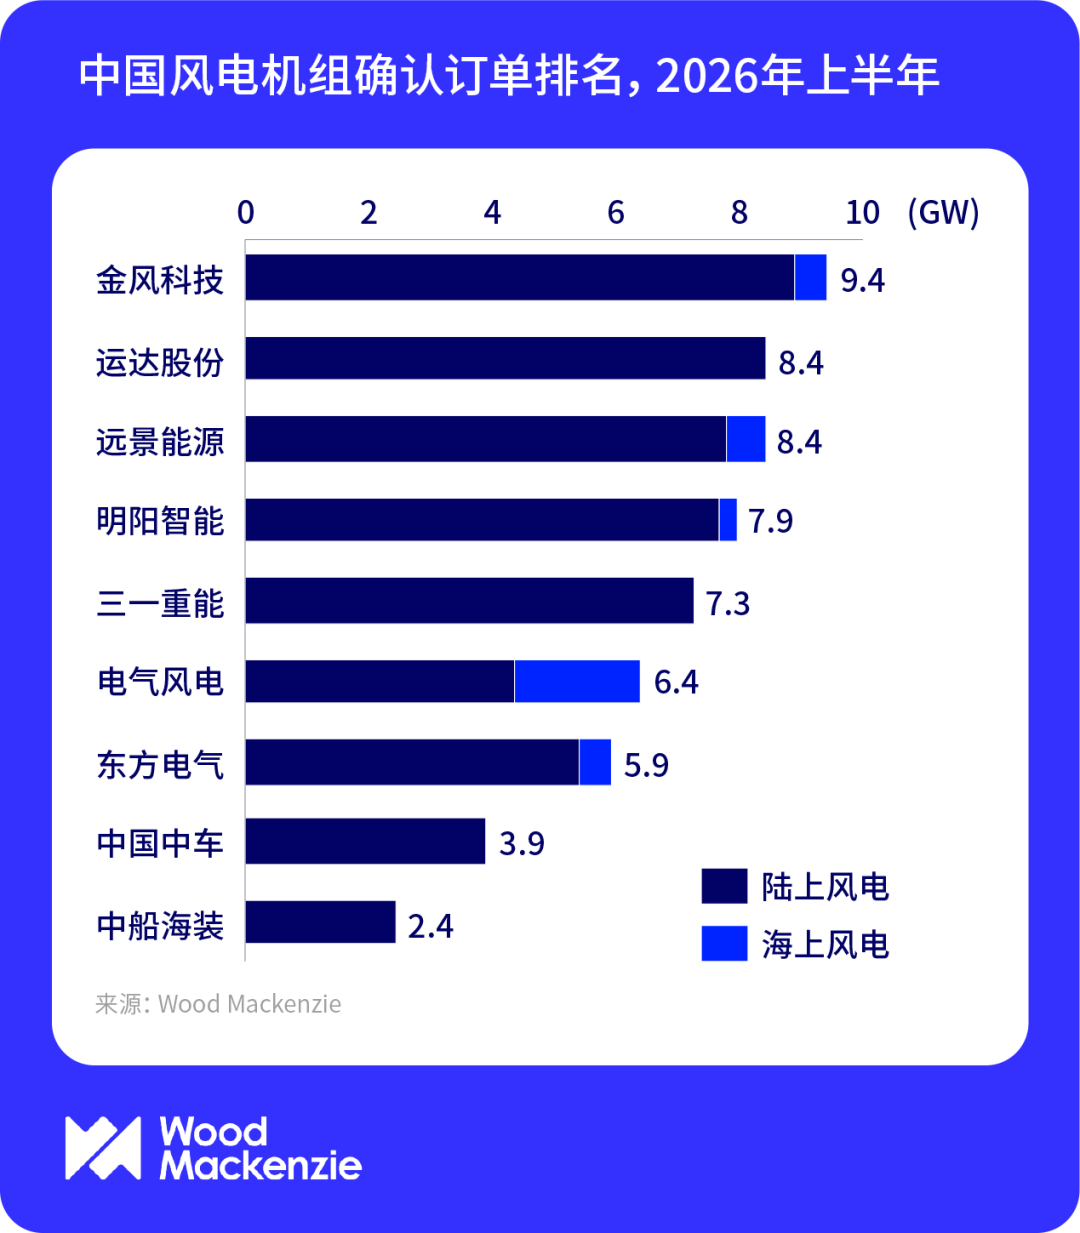
金風科技以9.4GW新簽訂單繼續位居國內市場首位并領跑陸上風電訂單;運達能源科技集團和遠景能源緊隨其后。陸上市場前五名整機商之間僅相差1.7GW,市場需求收縮進一步加劇競爭。海上市場方面,上海電氣風電集團以2GW訂單躍居首位,占上半年海上訂單總量的一半以上。其領先得益于覆蓋不同風況的產品組合以及穩固的開發商關系,表明二者已成為海上訂單獲取的重要要素。
產品選擇方面,需求正向成熟低風速平臺集中。開發企業則更加重視機組可靠性、場址適配性和全生命周期價值。2026年上半年,陸上風機平均單機容量降至7MW以下,6.X MW、220米級葉輪平臺成為市場競爭最為激烈的產品領域。
海上風電訂單機會仍存但釋放節奏分化,海外業務繼續支撐整機商盈利
中國仍有超過45GW已競配或已核準的海上風電項目尚未簽訂確定性風機訂單。其中,約三分之二仍面向供應商開放競爭,為“十五五”期間提供潛在訂單機會。不過,部分項目仍面臨用海審批、項目延期及在手訂單積壓等問題,實際轉化節奏和最終訂單規模仍存在不確定性。
2026年上半年,中國整機商在17個海外市場獲得7.4GW訂單,規模雖較2025年高點回落,但仍高于此前同期水平。中東曾是2025年海外訂單的重要增長市場,但受沖突相關不確定性及投資決策延期影響,2026年上半年連續兩個季度未簽署確定性訂單。
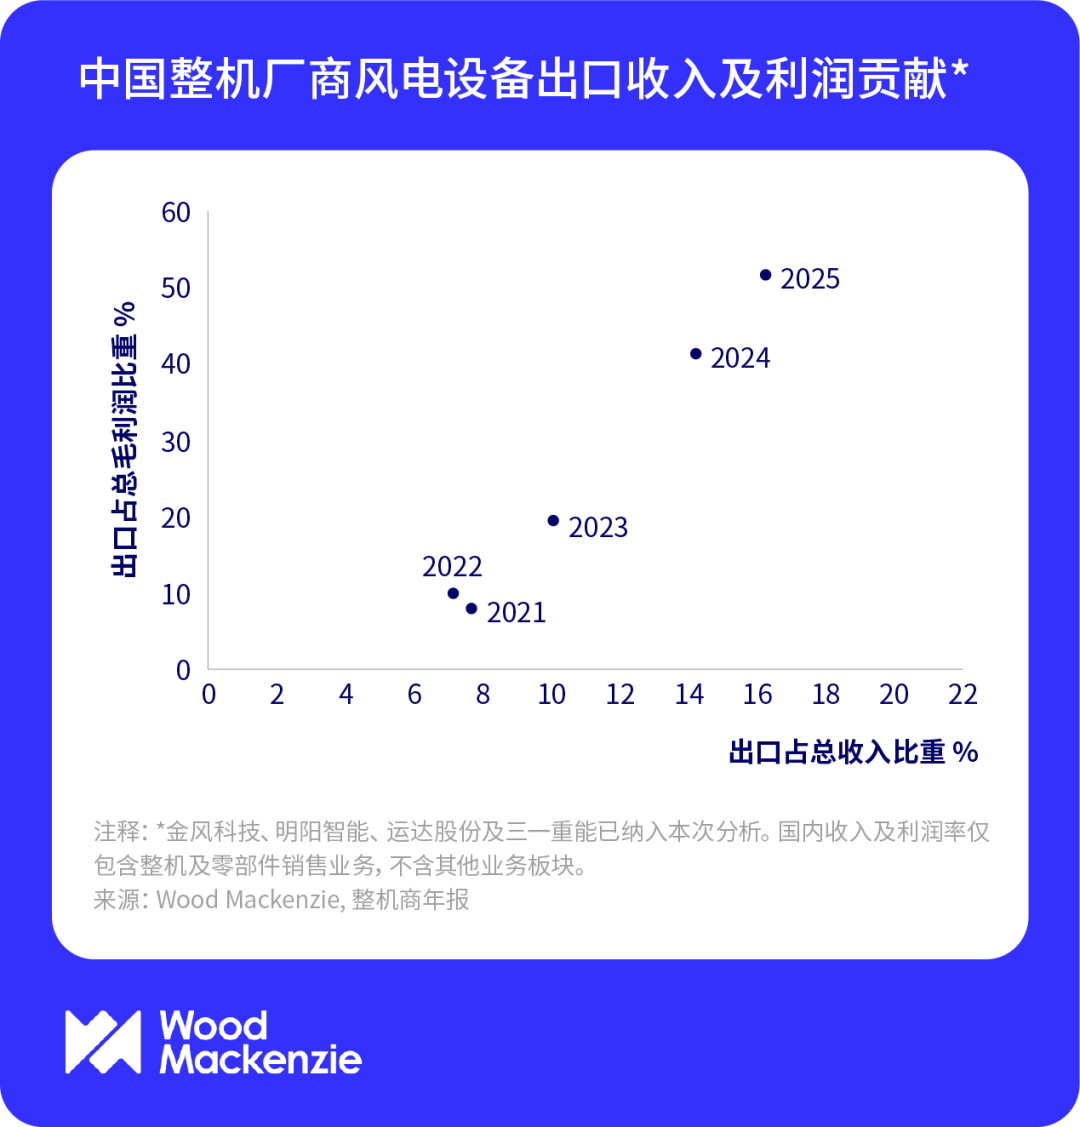
海外業務仍是中國整機商重要的盈利緩沖。2025年,整機商以不足20%的海外收入貢獻了約50%的毛利潤。然而,本地化要求、地緣政治風險及競爭加劇可能逐步壓縮利潤優勢。
責任編輯: 張磊
 京公網安備 11010802020613號
