 新能源
新能源
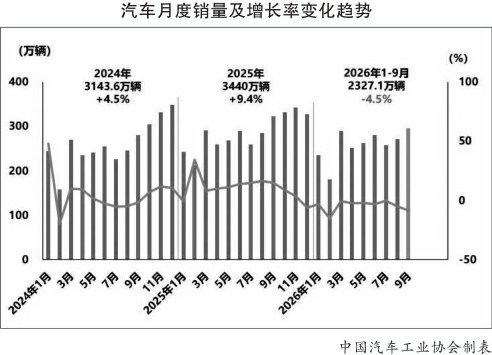
中國(guó)汽車工業(yè)協(xié)會(huì)(以下簡(jiǎn)稱中汽協(xié))發(fā)布的最新一期汽車產(chǎn)銷數(shù)據(jù)顯示,1月至9月,汽車產(chǎn)銷累計(jì)完成2324.6萬(wàn)輛和2327.1萬(wàn)輛。其中,汽車出口累計(jì)820.5萬(wàn)輛,同比增長(zhǎng)65.8%。展望四季度,在車企加大促銷力度以及多項(xiàng)利好政策作用下,國(guó)內(nèi)車市有望保持平穩(wěn)運(yùn)行態(tài)勢(shì)。
9月車市環(huán)比增長(zhǎng)顯著
數(shù)據(jù)顯示,9月國(guó)內(nèi)汽車產(chǎn)銷量環(huán)比分別增長(zhǎng)11.4%和9%,當(dāng)月銷量295.6萬(wàn)輛,創(chuàng)下今年單月銷量新高,市場(chǎng)表現(xiàn)亮眼。這份成績(jī)單,也令業(yè)內(nèi)對(duì)四季度車市走勢(shì)抱有較高期待。
長(zhǎng)期以來(lái),9月在國(guó)內(nèi)車市具備特殊節(jié)點(diǎn)價(jià)值。暑期消費(fèi)淡季過(guò)后,行業(yè)歷來(lái)寄希望于“金九銀十”來(lái)拉動(dòng)全年銷量目標(biāo)實(shí)現(xiàn)。從歷年市場(chǎng)規(guī)律看,年末車市能否走出翹尾行情,很大程度上取決于“金九”成色。正因如此,9月市場(chǎng)數(shù)據(jù)始終受到行業(yè)重點(diǎn)關(guān)注。
中汽協(xié)副秘書(shū)長(zhǎng)陳士華分析,今年前三季度國(guó)內(nèi)汽車產(chǎn)銷小幅回落,市場(chǎng)整體呈現(xiàn)“內(nèi)冷外熱”特征。盡管外部環(huán)境復(fù)雜多變,汽車出口仍延續(xù)高速增長(zhǎng)態(tài)勢(shì),產(chǎn)業(yè)韌性突出;國(guó)內(nèi)市場(chǎng)新動(dòng)能持續(xù)釋放,新能源汽車銷量滲透率穩(wěn)步抬升。
乘用車作為車市主體,其走勢(shì)直接決定大盤表現(xiàn)。9月國(guó)內(nèi)乘用車銷量258.8萬(wàn)輛,環(huán)比增長(zhǎng)8.6%,刷新今年單月銷量紀(jì)錄。細(xì)分品類中,僅MPV 銷量小幅回落,轎車、SUV、交叉型乘用車3個(gè)品類均實(shí)現(xiàn)不同程度增長(zhǎng)。
業(yè)內(nèi)觀點(diǎn)認(rèn)為,這一市場(chǎng)變化,離不開(kāi)車企普遍實(shí)施的技術(shù)下放策略,推動(dòng)先進(jìn)配置快速下沉至大眾消費(fèi)區(qū)間。記者梳理9月上市新車發(fā)現(xiàn),從10萬(wàn)元級(jí)家用轎車到50萬(wàn)元級(jí)旗艦產(chǎn)品,配置競(jìng)爭(zhēng)日趨白熱化。閃充、高階智能駕駛、整車平臺(tái)升級(jí)等以往高端車型專屬的技術(shù)能力,準(zhǔn)入門檻持續(xù)降低。例如,零跑汽車9月發(fā)布世界模型智駕方案,覆蓋緊湊級(jí)至豪華級(jí)多款車型,10萬(wàn)元以內(nèi)車型也可搭載該系統(tǒng)。
除加碼智能駕駛賽道外,不少車企還在現(xiàn)有純電、增程技術(shù)路線的基礎(chǔ)上,布局多模混動(dòng)電驅(qū)新方案。該方案支持發(fā)電機(jī)參與驅(qū)動(dòng),系統(tǒng)峰值功率可達(dá)206千瓦,整套電驅(qū)總成重量?jī)H106公斤,可適配微型車產(chǎn)品。
低壓供電體驗(yàn)直接影響新能源車主日常用車體驗(yàn)。針對(duì)這一使用痛點(diǎn),部分自主品牌推出高低壓融合電池方案,將低壓供電功能集成至動(dòng)力電池包。升級(jí)后低壓電池容量提升7倍,可有效解決車輛長(zhǎng)期停放虧電問(wèn)題,同時(shí)實(shí)現(xiàn)終身免維護(hù),用戶在車輛全生命周期內(nèi)可節(jié)約維保成本2000元以上。值得關(guān)注的是,該技術(shù)相關(guān)專利計(jì)劃向全行業(yè)開(kāi)源。
中國(guó)汽車流通協(xié)會(huì)乘聯(lián)分會(huì)負(fù)責(zé)人崔東樹(shù)認(rèn)為,當(dāng)前車市承壓是短期政策擾動(dòng)疊加去年高基數(shù)形成的階段性調(diào)整,并不意味著汽車消費(fèi)普及的基本面見(jiàn)頂。市場(chǎng)呈現(xiàn)大城市汽車普及度較高、縣域市場(chǎng)仍存短板的“頭重腳輕”格局,縣域下沉市場(chǎng)的首購(gòu)需求仍是廣闊藍(lán)海。
新能源車市場(chǎng)份額突破六成
如今,新能源汽車在國(guó)內(nèi)車市的支柱地位已經(jīng)確立。數(shù)據(jù)顯示,9月國(guó)內(nèi)新能源汽車銷量182.3萬(wàn)輛,同比增長(zhǎng)13.6%,新車銷量占汽車新車總銷量的比重達(dá)61.6%,刷新8月創(chuàng)下的滲透率紀(jì)錄。分品類看,純電動(dòng)車銷量同比增幅超兩成;插電混動(dòng)與燃料電池汽車銷量均同比小幅回落。
從累計(jì)數(shù)據(jù)來(lái)看,1月至9月國(guó)內(nèi)新能源汽車?yán)塾?jì)銷量1247.2萬(wàn)輛,同比增長(zhǎng)11.1%,累計(jì)市場(chǎng)滲透率提升至53.6%,國(guó)內(nèi)新車消費(fèi)市場(chǎng)已有過(guò)半份額轉(zhuǎn)向新能源車型。
記者觀察發(fā)現(xiàn),新能源車市場(chǎng)呈現(xiàn)持續(xù)高端化特征。1月至9月,中級(jí)新能源乘用車?yán)塾?jì)銷量320.3萬(wàn)輛,同比增長(zhǎng)11.7%,增速領(lǐng)跑大盤;豪華新能源車型增長(zhǎng)勢(shì)頭最為強(qiáng)勁,累計(jì)銷量55.4萬(wàn)輛,同比大增60.2%。對(duì)比來(lái)看,同期豪華燃油車?yán)塾?jì)銷量?jī)H1159輛,市場(chǎng)近乎停滯,新能源車型在高端市場(chǎng)對(duì)傳統(tǒng)燃油車形成全面擠壓。
乘聯(lián)分會(huì)數(shù)據(jù)顯示,9月燃油車零售量同比下滑43%,其中純?nèi)加蛙嚵闶弁认陆?9%,普通混動(dòng)車型同比增長(zhǎng)25%。分陣營(yíng)來(lái)看,自主燃油車零售同比下降47%,主流合資燃油車同比下降42%,豪華燃油車同比下降41%。崔東樹(shù)分析,往年“金九”是車市整體上揚(yáng),首購(gòu)、換購(gòu)需求同步釋放;今年車市進(jìn)入存量博弈,市場(chǎng)呈現(xiàn)明顯的此消彼長(zhǎng)格局,燃油車需求大幅收縮。高油價(jià)持續(xù)壓制燃油車消費(fèi)意愿:自9月末以來(lái),年內(nèi)汽油累計(jì)上調(diào)每噸2375元,進(jìn)一步壓低燃油車購(gòu)車需求;新能源車零售滲透率攀升至67%,油電替代進(jìn)程持續(xù)提速。
記者注意到,盡管燃油車市場(chǎng)整體受高油價(jià)沖擊明顯,但仍有兩款一汽豐田燃油SUV重回乘用車零售銷量前十,卡羅拉銳放(配置|詢價(jià))、RAV4榮放分別位列第六和第八。此前8月,該榜單前十曾被新能源車全部包攬。
隨著新能源賽道快速崛起,自主品牌在國(guó)內(nèi)車市的話語(yǔ)權(quán)持續(xù)增強(qiáng)。9月自主品牌乘用車市場(chǎng)份額達(dá)到77.1%,同比提升6.9個(gè)百分點(diǎn),穩(wěn)居主導(dǎo)地位;其他國(guó)別車系市場(chǎng)占有率均不足10%,其中韓系車市占率僅1.5%,市場(chǎng)競(jìng)爭(zhēng)力持續(xù)走弱。細(xì)分品類方面,1月至9月自主品牌在轎車、SUV、MPV賽道市場(chǎng)占有率分別達(dá)到65.6%、77.9%和74.7%,同比均實(shí)現(xiàn)提升。
終端客流有望持續(xù)回暖
今年初,中汽協(xié)曾預(yù)測(cè)國(guó)內(nèi)車市全年銷量同比增長(zhǎng)1%。但今年前三季度,國(guó)內(nèi)汽車市場(chǎng)累計(jì)銷量同比下降4.5%。預(yù)期與現(xiàn)實(shí)之間的明顯落差,令業(yè)內(nèi)對(duì)全年能否達(dá)成既定銷量目標(biāo)生出擔(dān)憂。
對(duì)此,崔東樹(shù)分析,10月份工作日共計(jì)18天,與去年同期持平。受中秋節(jié)落在9月下旬影響,傳統(tǒng)“金九銀十”旺季里,10月?lián)碛懈L(zhǎng)有效銷售周期,終端客流有望持續(xù)回暖。短期市場(chǎng)支撐主要來(lái)自國(guó)慶車展、地方購(gòu)車補(bǔ)貼以及車企集中開(kāi)展的旺季促銷。消費(fèi)端,首購(gòu)增量短期承壓,置換存量需求成為穩(wěn)住大盤的重要支柱。消費(fèi)者決策不再單純關(guān)注購(gòu)車裸價(jià),而是綜合考量全生命周期用車成本、車輛殘值、智能體驗(yàn)、政策補(bǔ)貼以及新品吸引力等多重因素。
記者了解到,政策層面,今年汽車以舊換新補(bǔ)貼持續(xù)發(fā)力,補(bǔ)貼發(fā)放節(jié)奏預(yù)計(jì)呈現(xiàn)“前低后高”特征,與去年10月補(bǔ)貼逐步退坡形成對(duì)比,有利于車市穩(wěn)定。與此同時(shí),車市增長(zhǎng)動(dòng)力正由傳統(tǒng)的“新婚首購(gòu)”轉(zhuǎn)向換購(gòu)增購(gòu)、新能源升級(jí)以及適老化出行需求。從消費(fèi)特征來(lái)看,高油價(jià)持續(xù)壓制燃油車需求,新能源車滲透率維持高位,用車成本在消費(fèi)者購(gòu)車考量中的權(quán)重不斷提升。
此外,緊湊級(jí)車市純電動(dòng)化趨勢(shì)凸顯,疊加快充技術(shù)持續(xù)迭代,有望拉動(dòng)緊湊級(jí)電動(dòng)車銷量增長(zhǎng)。當(dāng)前,換購(gòu)需求不斷擠壓首購(gòu)市場(chǎng)空間,市場(chǎng)呈現(xiàn)中級(jí)及以上高端車型需求旺盛,緊湊級(jí)、微型經(jīng)濟(jì)型電動(dòng)車持續(xù)承壓的競(jìng)爭(zhēng)格局。近期,部分車企加快推出老年友好車型及配套出行服務(wù),有望帶動(dòng)小型電動(dòng)車形成可觀銷量增長(zhǎng)。
崔東樹(shù)表示,期待未來(lái)政策支持經(jīng)濟(jì)型電動(dòng)車發(fā)展,鼓勵(lì)小型化,給低價(jià)車更多補(bǔ)貼,以推動(dòng)下沉市場(chǎng)首購(gòu)需求釋放,為車市長(zhǎng)期穩(wěn)定增長(zhǎng)提供結(jié)構(gòu)性支撐。
責(zé)任編輯: 張磊
關(guān)于我們 | 會(huì)務(wù)服務(wù) | 咨詢服務(wù) | 誠(chéng)聘英才 | 相關(guān)法律 | 會(huì)員注冊(cè) | 網(wǎng)站地圖 | 合作伙伴 | 友情鏈接
Copyright © 1999-2026 北京中能網(wǎng)訊咨詢有限公司 版權(quán)所有. All rights reserved.
地址:北京市海淀區(qū)北蜂窩8號(hào)中雅大廈A座14層 郵政編碼:100038
電話:010-51915010,30 傳真:010-51915237
支持單位: 中國(guó)企業(yè)投資協(xié)會(huì)|中國(guó)動(dòng)力工程學(xué)會(huì)| 中國(guó)電機(jī)工程學(xué)會(huì)|中國(guó)城市燃?xì)鈪f(xié)會(huì) 承辦單位:北京中能網(wǎng)訊咨詢有限公司

 京公網(wǎng)安備 11010802020613號(hào)