 煤炭
煤炭
2026年9月份中國煉焦煤進口量延續高位運行態勢,國內供應偏緊繼續為進口提供有利的窗口條件。然而,進口蒙煤規模卻逆勢錄得年內次低。
海關總署公布的最新數據顯示,9月煉焦煤進口總量同環比分別增長23.3%和3.0%,達到1346.9萬噸的年內次高水平;進口額為19.6億美元,據此推算當月煉焦煤進口均價為145.5美元/噸,環比增13.5美元/噸,同比增50.1美元/噸。
期間中國自蒙古國進口煉焦煤569.0萬噸,這是今年以來第二低的月度水平,僅高于2月份的458.5萬噸,同比下降5.2%,環比降幅更是達到11.3%。這與口岸通關水平受限不無關系。
9月甘其毛都口岸蒙煤通關延續8月中旬以來的低位運行態勢。中國煤炭資源網數據顯示,當月甘其毛都口岸蒙煤日均通關車數為615車,環比8月減少276車,降幅達31%。
此外,當月月內運煤口岸還因中秋節而閉關了一天。另一方面,隨著買家追高意愿減弱及穩產保供政策出臺,國內煉焦煤市場行情由盛轉衰,價格沖高回落,9月買家采購蒙煤的積極性也有所減弱。
盡管蒙煤在中國煉焦煤市場中的核心地位仍未被撼動,占比在42%,但其所占份額呈現收縮,達到年內月度低點,較年內4月份68%的比重峰值減少了26個百分點。
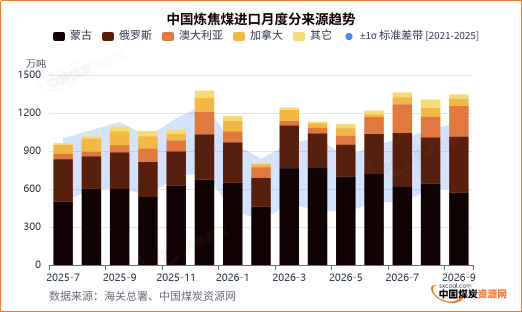
而隨著近幾月蒙煤進口規模收縮,加之中國國內煉焦煤供應持續受限,俄羅斯、澳大利亞等供應來源獲得搶占市場的機會。
9月中國自俄羅斯進口煉焦煤量同環比分別增長53.8%和21.3%,達到444.5萬噸的創紀錄高位。當月俄煤進口均價為144.7美元/噸,環比增5.7美元/噸,同比增44.4美元/噸。
同期進口澳大利亞煉焦煤243.5萬噸,達到49個月的高位,同環比分別增長323.6%和48.6%;進口均價為227.8美元/噸,環比增2.5美元/噸,同比增57.5美元/噸。
當月,俄煤在中國煉焦煤進口市場中所占份額增至33%,同環比分別擴大7個百分點和5個百分點;澳煤份額同環比分別擴大13個百分點和5個百分點,達到18%。9月二者在中國進口煉焦煤供應來源中分別位列第二和第三位置。
2026年1-9月,中國累計進口煉焦煤1.07億噸,同比增28.1%。當中,自蒙古國進口煉焦煤量同比增長41.1%,達到5888.9萬噸;占比55%;進口俄羅斯煤同比增長25.1%,進口澳煤更是增長110.8%。
展望后期,10月以來,甘其毛都口岸通關雖略有回升,但國慶假期期間口岸閉關7日,通關天數縮減,且受口岸修路以及年度通關任務完成等多種因素影響,滿都拉口岸通關下滑,加之國內推進煤礦復產增產背景下,10月進口蒙煤量或進一步縮減,從而拉動中國煉焦煤進口總量環比滑落。
責任編輯: 張磊
 京公網安備 11010802020613號
