 煤炭
煤炭
一、“第一”是怎么成立的:單邊放量,不是對手崩塌
印尼拿下“第一”,靠的不是中國出口下滑,而是它自己的單邊放量。
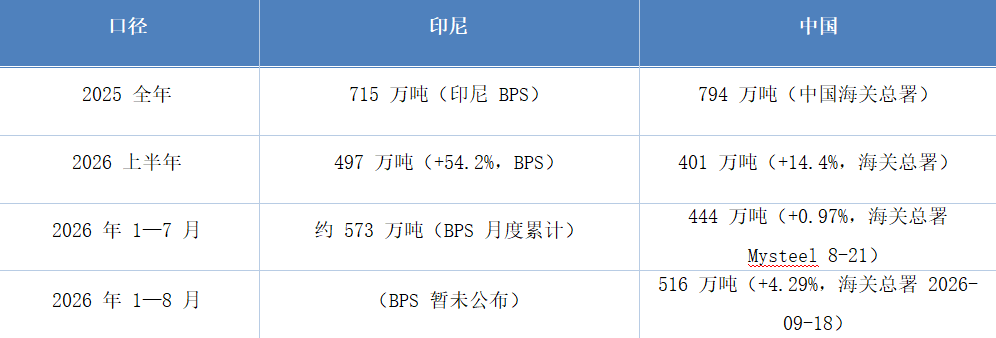
數據來源:印尼統計局、中國海關總署及行業機構測算。
2025年印尼還比中國少約80萬噸。2026年上半年,印尼反超近100萬噸,而中國出口并未下滑(同比仍增14.4%),印尼是靠自己的放量拿下位置。不過,2025年全年印尼仍在中國之后,“第一”目前只在2026年上半年成立,全年是否反超還需看四季度數據。中國8月出口已回升至71.94萬噸,同比增30.85%,環比增67.20%,全年懸念仍在。
說“中國離不開印尼焦炭”是誤讀。中國進口焦炭中99.58%來自印尼,但進口總量只有同期出口的約二十分之一,月度波動極大:1月進14萬噸,2月歸零,5月僅32噸,6月75噸,7月回到2.57萬噸。買家是福建、廣東的南方沿海鋼廠,印尼海運到岸比從山西運到華南便宜,價差一逆轉進口就停。這不是依賴,是地理套利。兩國更像是品種分工:印尼向中國賣高爐用大塊冶金焦,中國向印尼賣半焦/蘭炭(1—4月115.4萬噸,占對印尼出口42.6%),用于鎳鐵冶煉還原劑。
二、憑什么坐上去
成本與物流:園區“前港后廠”,煤到岸即可入爐,焦炭出焦即可裝船;焦爐同時向園區數十家入駐企業供煤氣,焦炭只是產品之一。
產能:IMIP四家主力焦化企業(旭陽偉山、金瑞、金祥、德天)截至2026年5月已建成1270萬噸/年,規劃總產能1560萬噸/年。
議價能力:印尼焦炭已從2023年比中國便宜約20美元/噸,轉為2026年比中國貴約15美元/噸。9月中旬,印尼65/63 CSR焦炭到印度約349—370美元/噸,中國同等級焦炭離岸價約330美元/噸。印尼焦炭從便宜貨變成了品牌貨。
三、第一名的三條腿都不穩
1. 原料:建在進口煤上的機器
印尼國內煉焦煤只能覆蓋約兩成需求,不同機構口徑有差異,但自給率低是事實。2026年1—7月進口煉焦煤1373萬噸,來源高度集中:俄羅斯487萬噸(35.5%)、澳大利亞350萬噸(25.5%)、美國327萬噸(23.8%)、加拿大193萬噸(14.1%),四國合計約99%。俄煤能成為第一供應國,靠的是折價銷售;折價一旦收窄,成本優勢立刻縮水。
2. 買家:唯一的支柱就是印度
1—7月對印度出口270萬噸,占比約47%(2025年全年僅25.8%)。政策風險已經落地:印度自2026年7月27日起對印尼低灰冶金焦征收67.50美元/噸反傾銷稅,為期五年。同一份通報中,中國稅率高達128.83美元/噸,幾乎是印尼的兩倍,這實際上把中國焦炭結構性擋在印度市場門外。
短期看,稅負被成本優勢吸收——上半年印度冶金焦進口291萬噸(+44%),其中來自印尼209萬噸(+165%);印度國內焦炭產量2680萬噸(+6%)。中期看,印度1—7月冶金焦進口約400萬噸,其中印尼270萬噸,全年預計600—650萬噸,補庫需求仍在。
但9月出現新動向:印度買家開始把中國65/63 CSR焦炭報價納入評估,中國到印度報價約370美元/噸,而印尼離岸價約349美元/噸。一旦印尼供應擾動持續,或反傾銷稅豁免范圍擴大,市場切換可能比想象中快。
3. 單點:全國出口系于一個園區
產能高度集中在蘇拉威西。8月起,IMIP因生產用水強制配給減產,官方給出的減幅為30%—40%;至少兩家焦企已通知客戶延遲發貨5—10天。有生產商稱,焦爐利用率從原來的85%降至9月的50%,焦煤需求相應減少約22萬噸。7月對印度發貨環比降32%,全國出口隨即跌21%——一個園區的供水,就能帶動全國數據轉向。
氣候是這次擾動的根源:2026年8月厄爾尼諾達峰,Niño 3.4指數接近3.0(極強等級);加里曼丹與IMIP集水區9月降雨僅0—50毫米;Barito河水位降至0.6米(正常5.0—11.5米);預計10月起降雨回歸正常。若9月22日起的RKEF減產持續半個月,NPI實物量可能減少5—7萬噸;印尼青山已將出口報價上調30美元/噸。印尼鎳礦RKAB 2026年下調超30%,RKEF開工率走低(市場口徑約76%),原本該接盤的園區內需今年反而走弱。
四、能坐多久
1.未來2—3 個季度(2026Q4—2027Q1):位置穩。
產能已經建成(1270萬噸/年),開工率還有余量;反傾銷稅大概率已被印度買家計入采購價,四季度補庫需求仍在;替代市場正在打開——越南7月單月跳升至15.4萬噸(6月僅1.4萬噸),1—7月粗鋼產量1790萬噸,同比增28%。需要盯的信號:10月后降雨是否回歸、IMIP供水是否緩解;以及Dhilmar以最高38.75億美元收購英美資源澳洲焦煤資產(預計2027Q1交割)能否如期落地。
2.未來12—24 個月:第一的量大概率保住,但含金量取決于三件事。
(1)原料能否部分自給——Dhilmar交易交割后,其820萬噸/年硬焦煤產能可直接對沖印尼現有進口量的六成左右;
(2)第二買家能否成形——越南與巴西1—7月合計約105萬噸,只有印度的四成;
(3)政策口徑——DMO擬延伸至煉焦煤、DSI出口專營是否覆蓋焦炭、2027年煤炭出口稅是否重啟。這三條至今沒有明確細則,是唯一可能從外部改寫格局的變量。
五、結論
印尼的"第一"是真實的,但成立條件很具體:便宜的俄煤、唯一的印度、以及一個不能停擺的園區。這三條目前都成立,所以未來兩三個季度它坐得穩;但它們沒有一條真正掌握在印尼自己手里,“持久”不能默認。真正決定它能否從“窗口期的第一名”變成“結構性的第一名”的,是那筆38.75 億美元的澳洲收購能否交割——那是印尼焦化產業第一次試著把原料握在自己手上。
責任編輯: 張磊
 京公網安備 11010802020613號
