 煤炭
煤炭
隨著雙節腳步臨近,大秦線秋季檢修疊加下游節前補庫,成為當前煤炭市場的核心觀察點。現階段環渤海港口調入、發運已經出現回暖跡象,后續港口庫存走向,核心要看到港貨源的回升節奏,能不能跟得上下游補庫釋放的采購需求。
庫存較旺季高點明顯下降,接近近兩年同期水平
CCTD監測數據顯示,截至9月15日,環渤海港口煤炭庫存2374萬噸,較7月20日年內高點減少690.7萬噸,降幅22.5%;較8月20日減少311.7萬噸。不過,當前庫存分別較2025年、2024年同期增加87.1萬噸和82.5萬噸。

環渤海港口煤炭庫存同期走勢數據來源:CCTD中國煤炭市場網。2026年數據截至9月15日;灰色區間為2024、2025年大秦線秋檢窗口。
上半月發運整體偏低,近期調入已有改善
9月1—15日,環渤海港口日均調入157.7萬噸、調出158.0萬噸,均為2021年以來同期最低;大秦線日均發運100.3萬噸,與8月的99.7萬噸接近。不過,9月8—15日,大秦線日均發運已由前一周的89.2萬噸升至109.9萬噸,港口日均調入由139.8萬噸升至173.4萬噸,日均調出則由145.3萬噸升至169.2萬噸。調入恢復略快于調出,9月15日庫存較9月7日小幅增加26.1萬噸。
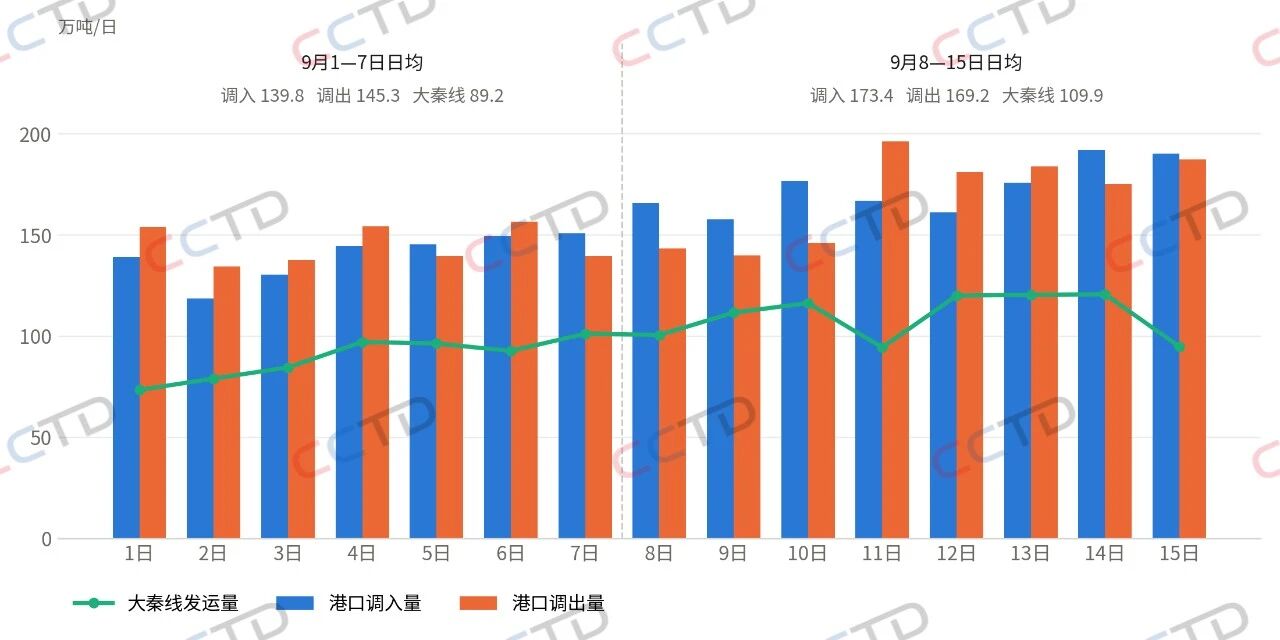
9月港口調度及大秦線發運變化數據來源:CCTD中國煤炭市場網。柱為逐日調入、調出量,折線為大秦線逐日發運量,上方為兩個區間的日均值。
沿海采購仍顯謹慎,內陸庫存偏低值得關注
截至9月14日當周,沿海八省終端日均耗煤204.8萬噸,同比減少20.8萬噸;期末庫存3544.9萬噸,同比增加88.3萬噸。耗煤下降、庫存小幅回升,使沿海終端仍有一定觀望空間。
內陸情況有所不同。9月14日,內陸17省終端庫存7391.4萬噸,同比減少1418.4萬噸,降幅16.1%,也低于2023年、2024年同日水平,同比缺口仍大,后續備貨需求值得關注。
近期港口調研反饋來看,下游詢貨后繼續觀望、壓價采購的情況較多,實際成交偏弱;部分賣方則因成本和后期補庫預期,低價出貨意愿有限,市場仍在博弈。
秋檢影響取決于調入與調出的變化
復盤2023?2025年歷史行情可以發現,大秦線秋檢并非一定會帶來港口庫存回落。按檢修開始前一日至實際結束日比較,環渤海港口庫存分別增加178.2萬噸、137.6萬噸和1.5萬噸。檢修會影響運輸組織,但同期庫存最終增減,還取決于其他到港資源和下游拉運情況。后續需關注:一是產地供應、發運經濟性及鐵路運輸共同作用下,到港量能否持續恢復;二是沿海節前補庫和內陸備貨需求,何時轉化為實際采購。
以當前產地生產發運情況來看,發運利潤倒掛、雙節前補庫以及冬儲需求,疊加10月份大秦線檢修前的前置需求,北港庫存難有補充,價格或面臨再次上行。
注:歷史秋檢區間分別為2023年10月4—19日、2024年10月7—24日、2025年10月7—25日。
責任編輯: 張磊
 京公網安備 11010802020613號
