 新能源
新能源
過去只有在高速公路上才會遇到的 “ 高價電 ”,正在悄悄占領城市的公共充電站。
長居上海的申先生告訴知危,以滴滴充電為例, 他之前會員實付單價為 0.84 元/度的充電樁,現在同時段的價格已經漲至 1.76 元/度。也就是說,在相同的時段里,申先生需要比過去多花將近一倍的錢,才能充到等量的電。
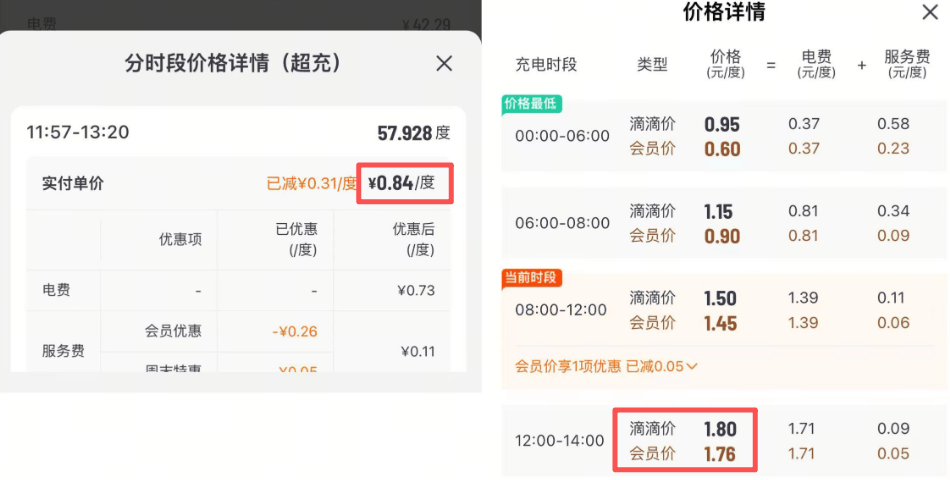
商業充電樁的價格,主要由 電費和 服務費兩部分組成,想要理解這一輪漲價,要分兩部分看。
在電費方面, 電力市場化新政的落地,影響了價格。
2025 年 12 月,國家發改委、國家能源局印發《電力中長期市場基本規則》,明確自今年 3 月 1 日起,對直接參與市場交易的經營主體 ( 比如部分頭部充電樁運營企業和電網系公司 )取消工商業用電固定分時電價、固定峰谷時段劃分,工商業用電電價全面轉為市場化實時浮動。
所謂 “ 實時浮動 ”,可以被理解為一種競價趨勢。
在過去,無論電網負荷如何變化, 熱門場站在高峰時段的電價都被鎖死在固定的峰谷區間內;即便排隊充電的用戶再多、電網壓力再大, 價格天花板也固定在那。
而市場化動態定價打破了這一穩態:電價將隨電網實時負荷、新能源( 如風電 )發電出力、區域供需關系等多重因素高頻波動。
其直接后果是,熱門場站在用電緊張時段, 終端電價很可能突破原有的固定峰值上限。
當然,硬幣的另一面也同樣存在。當電網負荷低谷、區域電力富余時, 實時電價有望下探至過去固定谷段以下的水平,“ 撿便宜 ” 的機會窗口也會隨之打開。
除了不同時間段的充電費用變化,充電的峰谷時段也在悄然發生改變, 以前便宜的時段現在未必便宜,以前貴的時段,現在可能反而便宜。
有網友在社交媒體發文提到, 過去晚間 10 點至次日 6 點的是充電低價時間段,而現在需要等到晚上 12 點后至次日 6 點才是最便宜的時間段。
國家電網的一名調度人員馮先生向知危解釋,電網峰谷電價框架的底層邏輯,從來都不是簡單的 “ 看表定價 ”,而是基于電力系統的實時供需平衡與凈負荷特性動態劃定的。“ 在同一行政區內,電網的售電費用標準是統一的。” 馮先生補充道,“ 如果同一地區的不同充電站呈現出差異化的峰谷時段,那大多是運營商基于自身商業場景做出的考量。”
不同運營商對不同站點的峰谷定價策略確有差異。知危隨機查看了同一地區的兩類充電站: 一類是商場地下充電站,其工作日峰值出現在 8:00—11:00 和 18:00—21:00,恰好對應商場早間開業和晚間下班人流聚集的高峰;另一類是露天充電站, 峰值出現在 12:00—14:00,且比商場充電站多出 14:00—15:00 這個峰值——這些時段正是附近辦公樓員工午休、網約車司機休息和補電的空閑時間。 同一個行政區的同一張電網,因為場景不同,峰谷曲線完全不同。
對于馮先生等電力調度人員而言,過去主要預測 “ 什么時間負荷高 ”;而在市場化定價時代,還需要思考 “ 價格變化會如何影響用戶充電行為 ”。
馮先生提到,負荷預測模型需要進一步考慮市場價格、新能源 ( 如風電 )出力、交通流量和用戶響應行為。從系統運行角度看,這實際上有利于形成 “ 價格引導負荷、負荷響應價格 ” 的互動機制。例如新能源 ( 如風電 )大發、電網負荷較低時,引導電動汽車增加充電,系統晚高峰或凈負荷快速爬坡時,引導充電車輛主動 避峰等。
說完電費,我們再說服務費。每日經濟新聞報道,多地核心商圈充電服務費已從 0.2-0.3 元/度上調至 0.4-0.6 元/度。
不過, 服務費的上漲,其實恰恰是市場逐漸正常的表現。
2020 年前,電動汽車充換電服務費實行政府指導價管理。當電動車發展到一定規模并在交通運輸市場具有一定競爭力后,結合充換電設施服務市場發展情況,政府逐步放開充換電服務費,通過市場競爭形成。2020 年底,恒大集團旗下星絡充電通上線,并舉辦 “ 億萬補貼 免服務費 ” 活動。 此后,“ 卷價格 ” 風潮涌起,各充電站的運營商和經營商利潤越卷越低。
充電樁運營商星星充電平臺曾算過一筆賬,以一個擁有 20 個車位、功率 1200 千瓦的標準場站為例,一次性前期建設成本為 100 萬,其中包括設備、電力、工程施工等費用。 前期建設折算到度電成本為 0.2 元,場地折算到度電成本為 0.1 元。場站正式運營后,又有平臺成本、設備運維成本、日常運營成本、營銷費用等后期投入,折算下來為 0.1 元。 換句話說,只有服務費超過 0.4 元,該充電場站才能保本。
此前,國家對新能源充電站的建設和運營有一定補貼。而隨著發展,國家補貼政策也逐漸退坡,大小場站的經營商利潤變得岌岌可危。
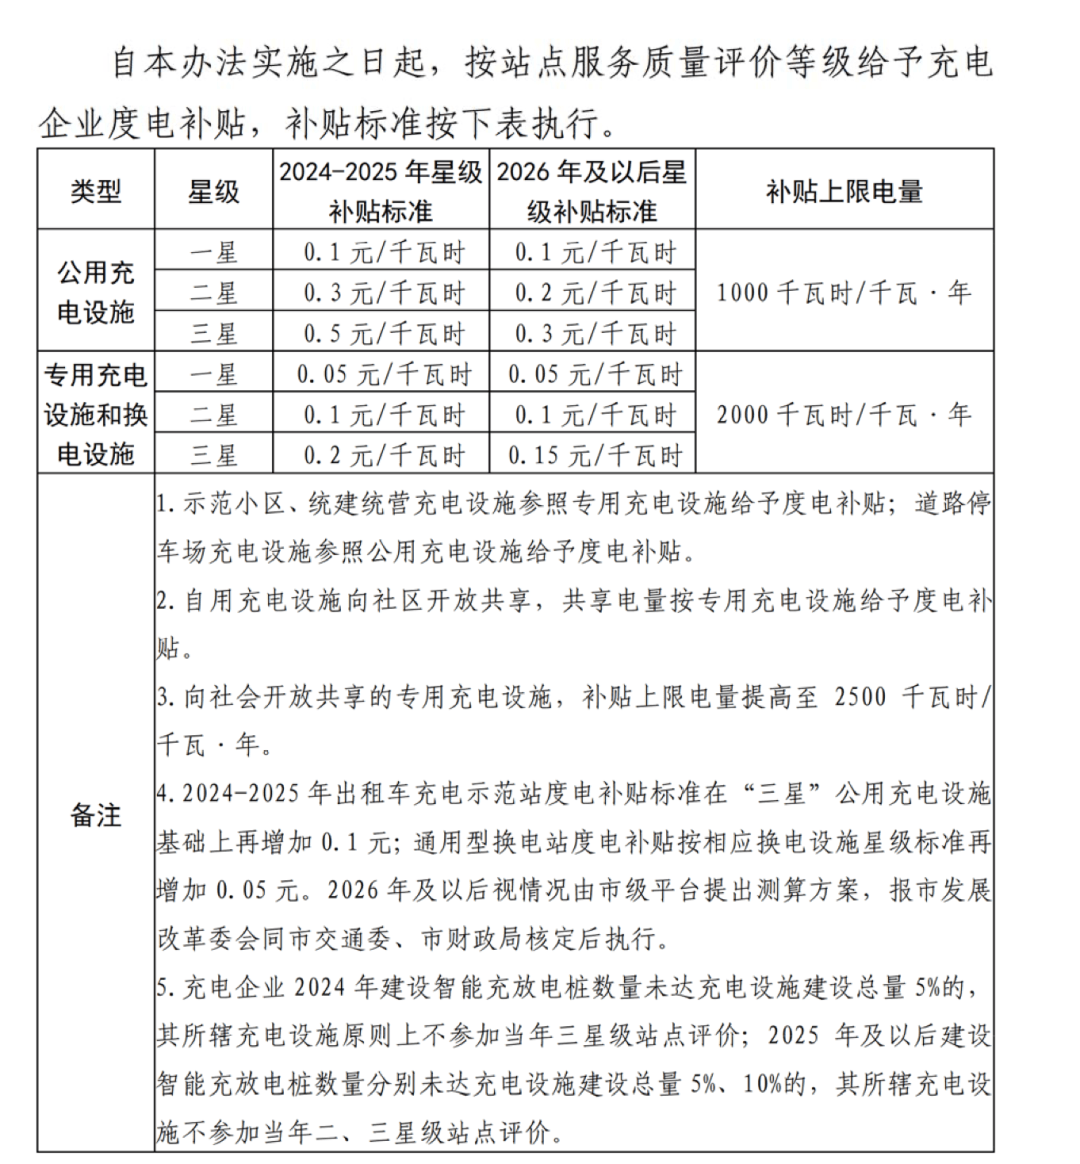
(《上海市鼓勵電動汽車充換電設施發展扶持辦法 ( 2025 )》截圖 )
特來電同樣算過一筆賬,一個投資 120 萬配備 16 把快充槍的充電站,按照每把快充槍每天可以充 200 度電來算,在扣除各項成本后,每度電的利潤為 0.041 元。換句話說,這個充電站一年利潤為 4.7 萬,投資回本大約需要 25 年。
當下游的充電樁運營商始終賺不到錢,那么產業鏈上的壓力便會向上游逐級傳導 —— 裝備商的訂單被持續壓價,部件商的利潤空間被一再擠壓。
這種傳導至少帶來雙重惡果:一來,研發投入收縮,產業創新陷入停滯;二來,制造端被迫在成本上 "做減法",充電樁產品以次充好,直接威脅到用戶的充電安全與正常使用。
用戶的體感不會說謊。艾媒智庫調查結果顯示,充電樁的安全性問題、工作時異響問題已躋身充電樁使用體驗前五痛點。與此同時,國家市場監管局 2025 年的一次市場抽查更是敲響警鐘:在京東、抖音、天貓、淘寶等 6 家平臺的 112 批次充電樁產品里,有 55 批次產品不合格, 不合格率高達 49.1% 。
可以看到,過去市面上相當比例的充電樁存在質量隱患,而隱患的源頭,正是充電場站經營端的盈利困境向產品開發端傳導的結果—— 當整個產業鏈都在為 “ 活下去 ” 而掙扎,產品質量自然成為最先被犧牲的環節。
好在,自今年 8 月 1 日起,國家強制實施電動汽車供電設備 3C 認證,未達標產品將不得合法銷售。這意味著行業準入門檻被實質性抬高,低質低價產品的生存空間將被大幅壓縮。事實上,市場也已提前做了反應。
7 月起,通合、優優、易能時代等充電模塊就宣布漲價,整體上調約 15% ,隨后盛弘股份、綠能慧充、領充新能源這些整機端也漲價 10-25% 。
上游設備的漲價,終究會沿著產業鏈向下游傳遞。但這一次,漲價的本質并非成本的無謂轉嫁,而是行業在用最直接的方式修復被價格戰扭曲的價值體系。
行業的草莽時代,或許隨著這一輪漲價,正式宣告結束了。
責任編輯: 張磊
 京公網安備 11010802020613號
