 新能源
新能源
度過慘淡的七八月份,9月份的重卡市場,會逆轉淡季,成就“金九”,開啟下半年小旺季嗎?
恐怕不是這么容易。
2020-2026年我國重卡市場銷量月度走勢圖(單位:輛)
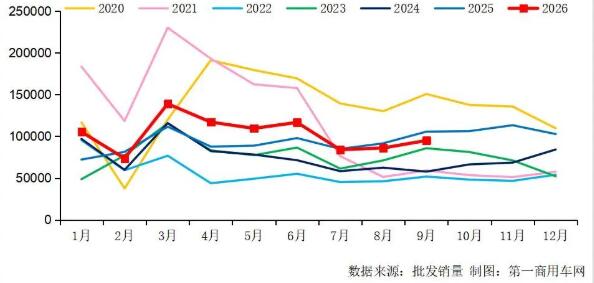
9月重卡銷量同比下降10%,環比有所修復
眾所周知,今年上半年一路高歌猛進的重卡市場,在下半年步入“淡季調整時間”。尤其是7月和8月,銷量同比兩連降,相比5、6月份可謂形勢急轉直下。
那么,9月份呢?是“金九”嗎?
根據第一商用車網初步掌握的數據,今年9月份,我國重卡市場共計銷售9.5萬輛左右(批發銷量口徑,包含出口和新能源),環比8月銷量有所修復,實現環比上升約10%,但相比上年同期的10.6萬輛下降約10%。這是重卡行業今年以來的第四次同比下降,也是今年以來的三連降。
今年1-9月,我國重卡行業累計銷量達到約92.6萬輛,同比增長約13%,累計增速進一步放緩。
2015-2026年我國重卡行業銷量年度走勢圖(單位:萬輛)
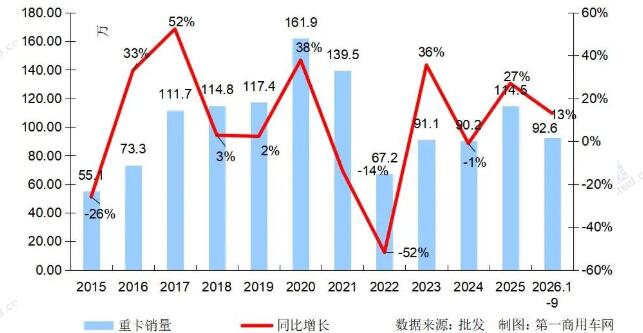
9月份重卡市場批發銷量環比增長,主要是因為季節變化,運輸需求相比淡季的7-8月有所改善,因此購車需求也有一定的環比增長。但同比出現下降,則是源于多方面的不利因素“交織”:國內貨運需求不振、運費走低、政策法規透支、行業去庫存、去年同期銷量較高,以及油氣價格走高等。
首先,下半年以來物流運輸行業相比上半年的壓力尤甚,公路運費低迷,車隊、個體的運營盈利性進一步變差,購車需求減弱;再加上去年同期銷量基數較高(國四貨車以舊換新的推動),而今年國四貨車存量相比去年已經大大減少,以舊換新政策的刺激作用相對有限,由此導致9月份重卡銷量有一定同比下滑。
其次,包括9月份在內的整個三季度市場其實仍在消化重卡AEBS法規切換所帶來的提前透支影響,重卡行業仍在去庫存;再加上傳統石化能源的價格走高(柴油價格和LNG價格),進而導致包括LNG重卡、柴油重卡在內的細分領域銷量同比下降均較為明顯。
第三,公開數據顯示,從今年8月份到9月,汽柴油批發價格漲了4次、降了1次,在這種“漲多降少”的整體環境下,各地中石油、中石化0號柴油的終端售價已經一路飆升到8.2元以上/L,而LNG的價格在9月份也有所升高,各地氣價普遍在6元以上/kg,6.5元、6.7元、6.9元的也不算少見。柴油價格連續上漲,氣價也不遑多讓,大量中長途油車和氣車的用戶都處于“躺平”狀態,暫時不再考慮更換新車。這對于三季度末的重卡新車需求勢必會造成直接的負面沖擊。
國內需求比較一般,海外還是有好消息傳來,盡管“金九”的成色不足,但海外出口依舊強勁。今年9月份,受益于非洲、拉美和中亞等出口市場的拉動,中國重卡行業海外銷量繼續保持上漲趨勢,當月出口量預計同比增長約21%。
燃氣車靜待回暖,出口和電動重卡“扛大旗”
2026年9月,我國重卡銷量“三連降”,天然氣重卡和新能源重卡等細分領域的表現又是如何的呢?
由于多方面不利因素“疊加”(如上所述),預計今年9月的國內重卡終端實銷同比下滑接近20%,環比則有19%左右的上升(“修復”)。很顯然,環比的修復不是很理想,同比仍然是兩位數下降,“金九”成色不足。
一方面,天然氣重卡實銷在9月份的同比降幅仍超過6成。從今年6月份開始,受氣價上漲的影響,燃氣重卡市場便進入下降通道(5月份銷量基本可以算是持平),迄今已經是四連降:6月份下降12%降至1.2萬輛,7月份和8月份降至6000輛級;9月份預計同比下降63%左右,環比修復性上升30%多,國內滲透率不到13%。相比上年同期超過2.3萬輛的銷量水平,2026年9月份的燃氣重卡銷量,確實有點慘淡。
天然氣重卡在10月份能否繼續環比回升?還得看油價和氣價的走勢。
另一方面,以純電重卡為主力的新能源重卡終端銷量重回3萬輛以上高位。今年9月份,新能源重卡市場度過了7、8月份的“淡季時刻”(7-8月的平均月銷量只有2.6萬輛),當月銷量躍升到3萬輛以上,預計總銷量超過3.3萬輛,比上年同期的2.4萬輛增長近4成,環比8月也上漲了20%以上。客觀而言,新能源重卡銷量的同比增速下半年以來在持續放緩,這固然有二季度市場透支的影響,但更多是由于上年同期基數逐月上升的因素使然——2025年的新能源重卡銷量從9月份開始便邁上2萬輛臺階。
現在的問題是,電動重卡發展趨勢在四季度已無懸念,而柴油重卡、天然氣重卡究竟何時能回暖呢?這不僅事關各自細分領域的表現,也事關重卡整體銷量規模的高低。
責任編輯: 張磊
 京公網安備 11010802020613號
