 煤炭
煤炭
據外媒9月1日發布的信息稱,過去十年間,全球海運動力煤交易量基本處于相對穩定的區間內,年交易量大致在9.4億噸至10.95億噸之間,且整個演化歷程趨勢并不夠明確一致。也許這樣的時期可能即將結束。
DBX最新發布的“長期煤炭監測”(Long-Term Coal Monitor)報告預測,2026年至2028年期間,全球海運動力煤貿易量將從10.27億噸略有下降至10.01億噸,再降至9.54億噸。
與此同時,在充足且廉價的國內資源供應背景下,中國和印度的進口需求有所緩解,而印度尼西亞“國內市場義務”(domestic market obligation)規則的收緊正擠壓其可供出口的煤炭數量。
冶金煤的情況則與動力煤有所不同,主要出口數據可能基本保持趨于穩定——從2028年的3.91億噸微調至3.93億噸,隨后又回落至3.89億噸——但這種穩定性掩蓋了結構性的變化。
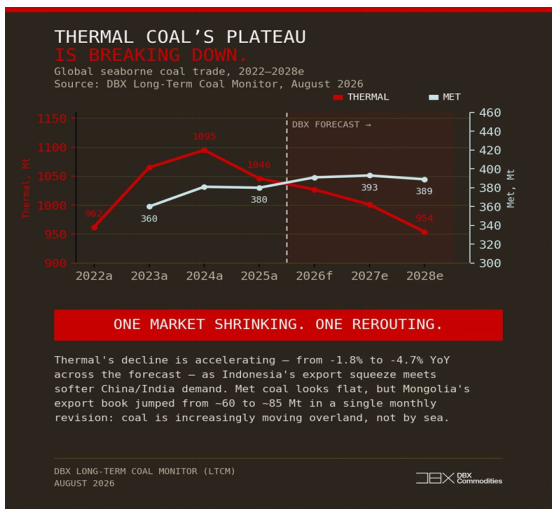
預測蒙古國的煤炭出口可能從大約6000萬噸增加至8500萬噸,主要原因是中國的企業越來越多地偏好通過鐵路陸運過境進口的煤炭而非海運進口的煤炭。
按照當前的變化軌跡,在未來幾年內,蒙古國可能在除澳大利亞外的所有冶金煤出口國中占據重要競爭地位。其結果是動力煤和冶金煤出現兩種截然不同的前景:海運動力煤市場趨于萎縮,而冶金煤的貿易則日益轉向陸路供應。
責任編輯: 張磊
 京公網安備 11010802020613號
