 煤炭
煤炭
近期,受產地供給提升不及預期、發運到港成本偏高、北方港口庫存穩中有降等因素影響,市場情緒持續好轉,賣方報價不斷上漲。截至10月15日,“CCTD環渤海動力煤現貨參考價”5500K、5000K、4500K三個規格品價格分別收于1020、925、830元/噸,日環比分別上漲5、5、4元/噸,已連漲一周。
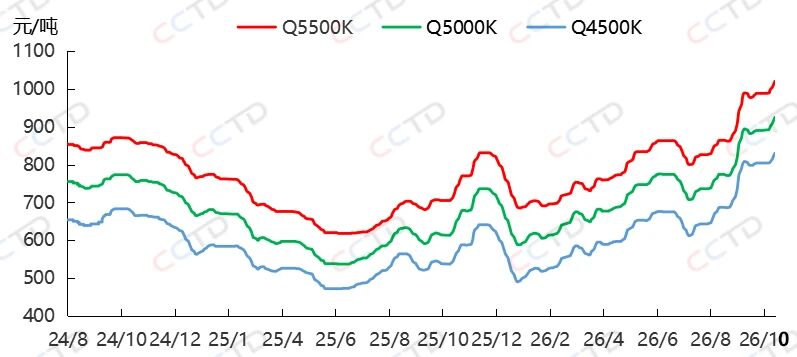
CCTD環渤海動力煤現貨參考價走勢
10月下半月,煤炭市場供需形勢如何?
1、電廠冬儲需求逐步釋放
近期,電廠庫存小幅增加,但仍明顯低于去年同期水平。CCTD中國煤炭市場網監測數據顯示,截至目前,沿海和內陸區域動力煤終端用戶庫存維持在1.2億噸左右,較去年同期下降6.3%。同時,隨著天氣轉冷,北方多地已于10月上半月陸續啟動冬季供暖,10月下半月,冷空氣活動頻繁,供熱區域將進一步擴大,內陸地區電廠日耗或隨之提升,電廠將積極進行冬儲采購,市場活躍度將提升。
2、非電行業采購需求一般
CCTD中國煤炭市場網監測數據顯示,近期化工行業周度耗煤量環比雖有增加,但同比降幅仍保持在2%左右,10月下半月,非電行業企業“金九銀十”接近尾聲,化工行業耗煤同比增速或難轉正,同時,隨著供暖季臨近,新一輪的工業企業“錯峰生產”將開啟,預計非電行業原料煤采購的積極性將一般。
3、新能源發電對火電的替代作用不容小覷
據國家能源局消息,今年1-8月,我國新能源和可再生能源發展總體保持平穩態勢。可再生能源發電裝機達到24.96億千瓦,占全國電力總裝機的60.8%;新增裝機1.59億千瓦,占全部新增裝機的71.6%;發電量2.77萬億千瓦時,占全國總發電量的41.6%。其中,風光累計裝機19.92億千瓦,占全國電力總裝機的48.5%,發電量合計1.71萬億千瓦時,占全社會用電量比重達到23.8%。光伏發電裝機已歷史性超過煤電,成為裝機規模最大的電源品類。
后期來看,國家相關部門將全力推進新能源重大工程、高度重視可再生能源電力消納問題,加之10月我國大部分地區進入秋季,風資源整體好于夏季,風電出力將進入季節性回升階段,太陽能發電則有望延續增長態勢,新能源出力增多或將擠壓火電出力空間。
4、產地煤炭供應有望逐步增加 北港庫存或繼續去化
產地方面來看,9月份以來,國家相關部門及部分主產區積極部署煤炭安全穩產穩供工作。(1)9月17日,國家發展改革委辦公廳、國家能源局綜合司、國家礦山安監局綜合司聯合印發《關于做好煤炭安全穩產穩供工作的通知》,要求積極穩妥推進停產煤礦復產達產;(2)9月26日,山西召開全省煤炭安全穩產穩供工作推進會,要求在保證安全的基礎上,抓緊推動煤礦企業有序復產達產;(3)9月29日,陜西省發改委發布消息指出,近日該委組織召開全省煤炭穩產穩供工作專題會,研究落實煤炭穩產穩供舉措,安排下一階段工作。預計在國家及地方政府相關政策支持下,后期產地煤礦開工率有望不斷提升。但需要注意到,國家及地方政府依然高度重視后期礦山安全生產工作,“確保安全生產”是煤礦產能有序釋放的前提條件,預計短期內產地煤礦安監力度將持續較大,煤炭供應恢復進程或受到一定影響。綜上,10月下半月,產地煤炭供應有望逐步增加,但增量或不明顯。
港口方面來看,大秦線秋季檢修結束前,集港量或將持續低位運行,終端對高價市場煤的采購意愿或仍偏低,大概率將以長協拉運為主,預計10月下半月,北港庫存將呈現小幅下降態勢。
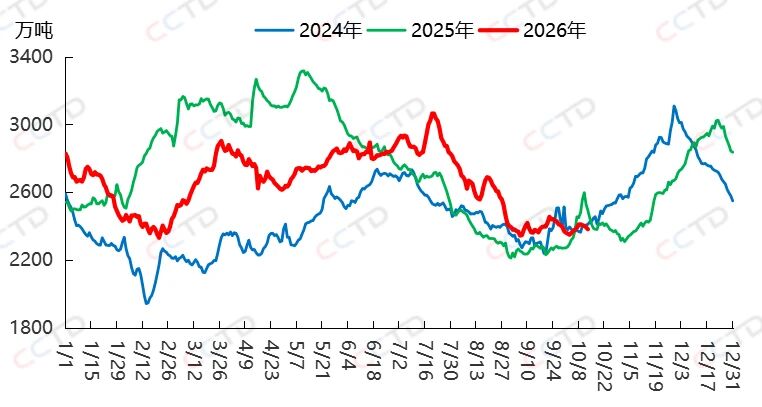
北方九港煤炭庫存情況
10月下半月,需求端來看,電廠冬儲需求將逐步釋放,但非電行業采購需求一般,且新能源發電將擠壓火電出力空間,整體來看,需求端存在一定增量;供應端來看,產地煤炭供應將緩慢增加,北港庫存將繼續去化。綜上,預計10月下半月,市場煤價將震蕩偏強運行。
后期需要重點關注主產地煤炭供應恢復情況、中下游煤炭庫存變動情況及其對煤價的影響。
責任編輯: 張磊
 京公網安備 11010802020613號
